
 Ar
تراجعت القيمة الاتصالية للتقارير المؤسسية التقليدية التي تقتصر على عرض الأرقام والمعاملات الحسابية في جداول ممتدة؛ إذ تحول تصميم التقارير السنوية للشركات في السعودية لدى Partners Marketing Solutions إلى أداة اتصالية وحوكمية أساسية تعتمد عليها القيادات التنفيذية ومجالس الإدارات لعرض كفاءة الأداء التشغيلي، واستعراض مسار الإنجاز السنوي، وتأكيد وضوح الصورة المؤسسية أمام المساهمين وأصحاب المصلحة.
وفي ظل التحولات والتوسع الذي تشهده بيئة الأعمال السعودية تحقيقاً لمستهدفات رؤية السعودية 2030، تداخلت متطلبات الإفصاح المالي مع أهمية تقديم تقرير سنوي يبرز الأداء التشغيلي والمالي بصورة منظمة، لتتقاطع بصورة مباشرة مع المتطلبات التنظيمية والإرشادات المرتبطة بالحوكمة والاستدامة والإفصاح المؤسسي. يهدف هذا الدليل إلى تقديم إطار عمل علمي وعملي لمديري التسويق، ومديري الاتصال المؤسسي، وأمناء مجالس الإدارات في الشركات السعودية، لتجهيز وإخراج تقارير سنوية وتفاعلية تجمع بين دقة المعلومات، ومتطلبات الإفصاح، والتصميم الفعال.
ما أهمية تصميم التقرير السنوي للشركات؟
يمثل تصميم التقرير السنوي للشركات الواجهة المؤسسية التي تعبر عن هوية الكيان ونتائجه خلال العام المالي. لم يعد التقرير السنوي مجرد مستند لاستيفاء متطلب نظامي، بل تحول إلى وثيقة إستراتيجية تسهم في تعزيز الشفافية المؤسسية وبناء جسور الثقة مع مجتمع المال والأعمال، والمحللين الماليين، وأصحاب المصلحة. إن العرض البصري المنظم يسهل استيعاب البيانات المعقدة ويسهم في تقديم صورة أوضح وأكثر تنظيمًا عن أداء الشركة وإدارتها للمخاطر.
تتطلب بيئة الأعمال المعاصرة في المملكة فهماً دقيقاً لكيفية إيصال الرسائل الإستراتيجية للأسواق بوضوح. ومن هنا تبرز الحاجة إلى تصميم وإخراج التقارير السنوية بأسلوب يتجاوز النمط التقريري التقليدي، مستفيداً من آليات التقارير المؤسسية (Corporate Reporting) التي تدمج البيانات الرقمية مع السرد القصصي المهني (Corporate Storytelling)، مما يقدم للمؤسسة المزايا التالية:
- ترسيخ الهوية المؤسسية وقيم العلامة التجارية: يعكس التصميم المتقن اهتمام الشركة بالتفاصيل ونضجها الإداري والتشغيلي أمام الشركاء والجهات التنظيمية. ويمكن أن يسهم الإخراج البصري المتكامل في تعزيز وضوح التقرير وسهولة استيعاب المعلومات لدى القراء الماليين والمستثمرين.
- تسهيل استيعاب البيانات المالية والتشغيلية: يساعد التوظيف الذكي للرسوم البيانية والجداول التوضيحية على تبسيط القوائم المالية وتمكين القراء من استخلاص النتائج الجوهرية بسرعة ودقة دون تشتت.
- دعم الامتثال لمتطلبات الإفصاح: يساعد الترتيب الهيكلي المنظم على تقديم الإفصاحات الإلزامية والاسترشادية بصورة متكاملة، مما يقلل من احتمالية سهو أي بند تنظيمي ويدعم شفافية الشركة أمام الأسواق.
كيف تطورت التقارير السنوية من الإفصاح التقليدي إلى السرد المؤسسي؟
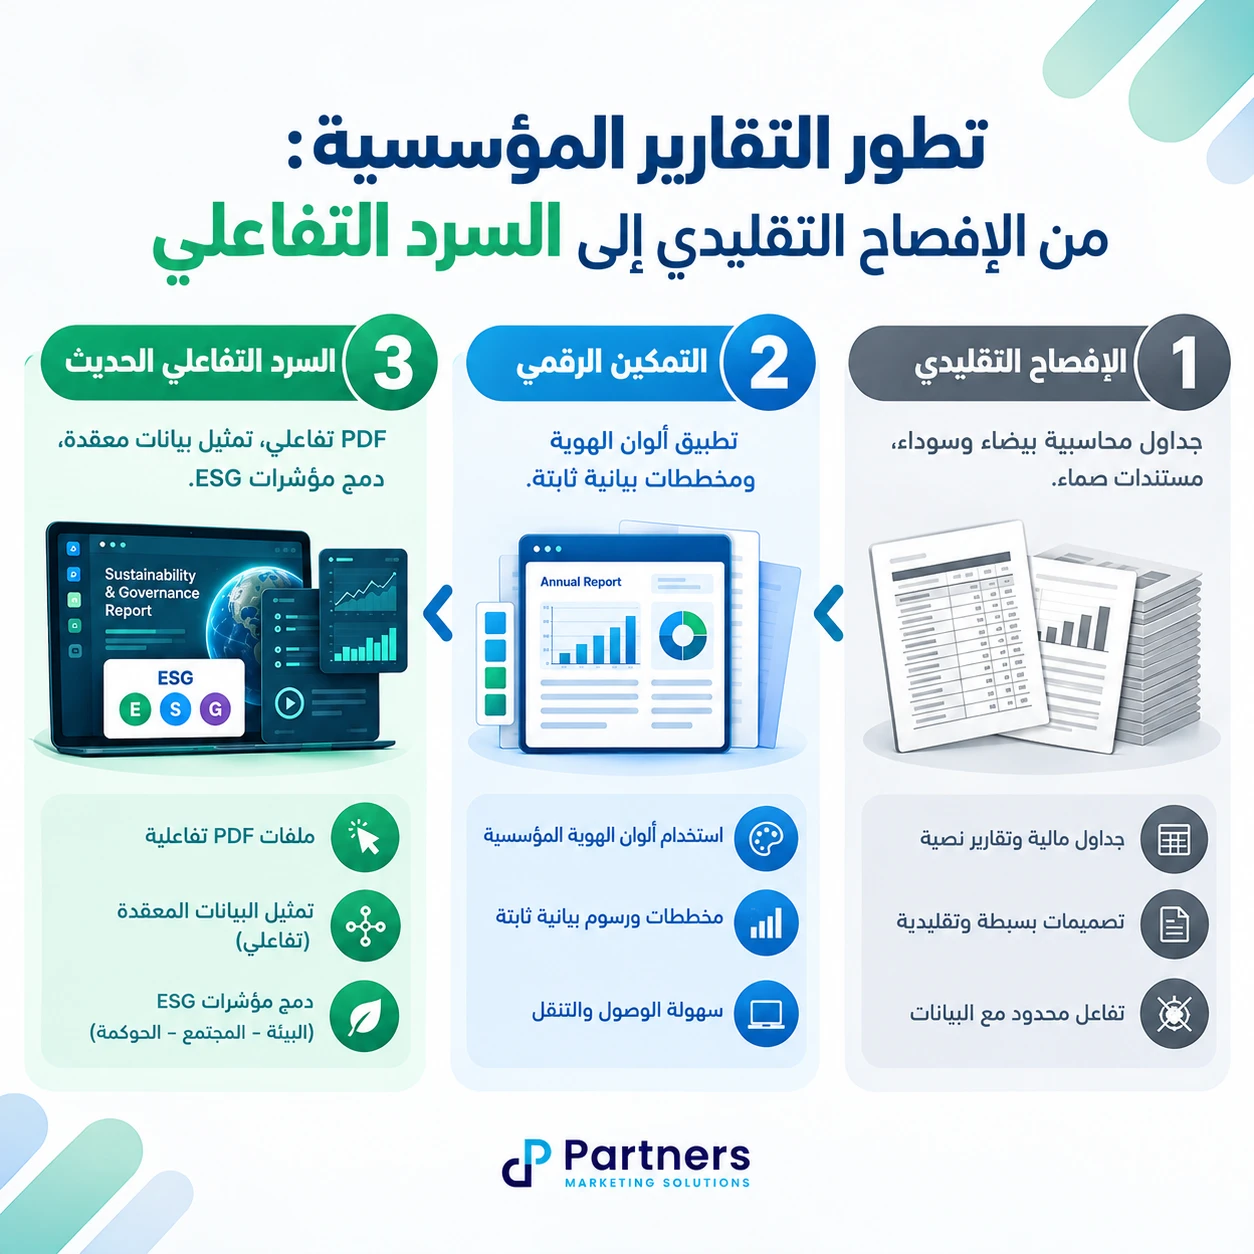
تغيرت فلسفة إعداد التقارير السنوية في قطاع الأعمال بالمملكة نتيجة للتطورات الاقتصادية والتنظيمية الحديثة، حيث أصبحت جودة الإخراج الفني والمعلوماتي عاملًا ذا تأثير مباشر في وضوح الصورة المالية والتشغيلية للشركات أمام مساهميها.
| مرحلة التطوّر | طبيعة المحتوى والإفصاح | نمط العرض والإخراج | الجمهور المستهدف والغاية |
|---|---|---|---|
| الإفصاح التقليدي | بيانات مالية ومستندات محاسبية تقتصر على الأرقام الحسابية. | طباعة تقليدية أو ملفات PDF مسطحة تخلو من عناصر التصميم التفاعلي. | المراجعون القانونيون والجهات المعنية باستيفاء الشرط النظامي المباشر. |
| التمكين الرقمي | دمج المؤشرات التشغيلية مع الأرقام المالية واستعراض قطاعات الأعمال. | تصميم جرافيكي يعتمد على ألوان الهوية ومخططات بيانية ثابتة. | المساهمون والمحللون الماليون لتقييم الأداء المالي والتشغيلي. |
| السرد المؤسسي التفاعلي | دمج الأداء المالي بالحوكمة، الاستدامة ESG، والرؤية الإستراتيجية الشاملة. | تصميم تفاعلي (Interactive PDF) ومصغرات رقمية وسرد بصري متكامل. | المستثمرون، صناديق الاستثمار، والشركاء الاستراتيجيون وأصحاب المصلحة. |
الانتقال نحو السرد المؤسسي (Corporate Storytelling)
لم يعد المستثمر أو الشريك المؤسسي يمتلك الوقت الكافي لقراءة مئات الصفحات النصية غير المعالجة بصرياً. يتطلب بناء القيمة التركيز على السرد القصصي البصري الذي يربط بين رؤية الشركة، ومبادراتها التنفيذية، والنتائج الرقمية المحققة خلال العام.
التقرير الرقمي على الويب (HTML5 Web Annual Reports)
تتوجه الكيانات السعودية الكبرى حاليًا إلى استكمال ملف الـ Interactive PDF بإنشاء مواقع مصغرة (Microsites) تفاعلية للتقرير السنوي بتقنية HTML5. يتيح التقرير الرقمي المباشر تجربة تصفح مرنة وسريعة عبر مختلف الهواتف الذكية، ويمنح المؤسسة تفاعلية أعلى في عرض البيانات المالية، فضلاً عن تحسين ظهور التقرير ومؤشراته في محركات البحث (SEO).
دور التقرير السنوي في تعزيز وضوح المعلومات وثقة المستثمرين
يساعد التقرير المخرج بأسلوب احترافي على تقديم المعلومات المالية والتشغيلية بصورة أكثر وضوحًا وتنظيمًا لأصحاب المصلحة، وعندما يتم إبراز مؤشرات الأداء وإفصاحات الحوكمة جنبًا إلى جنب مع النتائج المالية عبر مخططات بيانية واضحة، يتمكن المستثمرون والمحللون من فهم المعلومات والمخاطر بصورة أوضح، مما يسهم في تقديم صورة أكثر استقرارًا وتنظيمًا عن أداء الشركة أمام المستثمرين وأصحاب المصلحة.
المكونات الأساسية للتقرير السنوي الاحترافي
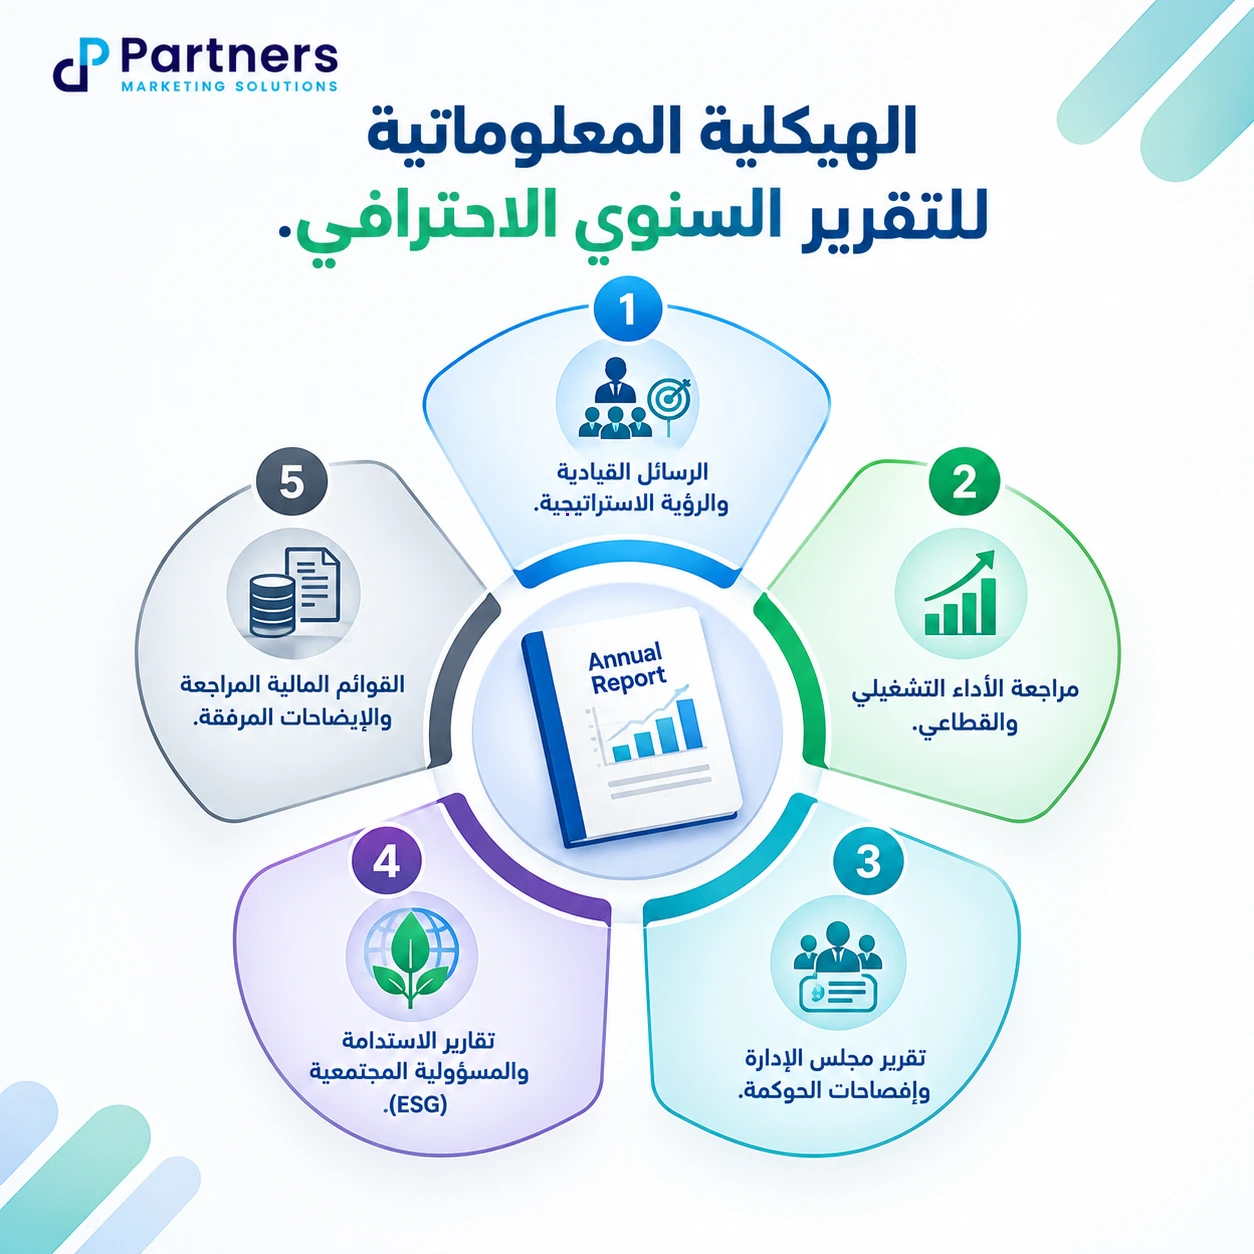
يتطلب تصميم تقارير سنوية للشركات بناء هيكلية معلوماتية متماسكة تتدرج بسلاسة من الملخص الاستراتيجي إلى القوائم المالية والتشغيلية المفصلة:
1. الرسائل القيادية والرؤية الإستراتيجية
تستفتح التقارير السنوية بالرسائل القيادية التي تحدد التوجه العام للمؤسسة وتضع السياق الاقتصادي لأداء العام:
- كلمة رئيس مجلس الإدارة: تركز على الأداء المالي العام، والتوجهات الإستراتيجية الكبرى، وحقوق المساهمين، وتوزيعات الأرباح، مع ربط أهداف الشركة بالمستهدفات الوطنية والأبعاد الاقتصادية.
- كلمة الرئيس التنفيذي: تركز على الأداء التشغيلي الفعلي، خطط التوسع، إدارة العمليات اليومية، والحلول المطبقة في قطاعات الأعمال.
- ملخص إنجازات العام: عرض بصري سريع يستعرض أهم المؤشرات الرقمية (الإيرادات، الأرباح الصافية، النمو السنوي، والحصة السوقية) عبر رسوم بيانية مبسطة ومباشرة.
2. مراجعة الأداء التشغيلي والقطاعي
يغطي هذا الجزء الأنشطة التجارية والإنتاجية للشركة، حيث يتم تقسيم الأداء بحسب قطاعات الأعمال أو المناطق الجغرافية التي تنشط فيها الكيانات المؤسسية. يُستعرض في هذا القسم مدى التقدم في تحقيق الأهداف التنفيذية، التوسعات في المشاريع، والمبادرات الرقمية المطبقة لتحسين كفاءة العمليات والخدمات.
3. تقرير مجلس الإدارة وإفصاحات الحوكمة
يشكل هذا القسم الجزء الأساسي من الناحية التنظيمية للشركات المساهمة المدرجة. وقد يتضمن تقرير مجلس الإدارة، بحسب نوع الشركة والمتطلبات التنظيمية المطبقة عليها، معلومات تتعلق بتشكيل المجلس، وتصنيف الأعضاء، واللجان، وحضور الاجتماعات، والمكافآت وغيرها من الإفصاحات ذات الصلة.
4. تقارير الاستدامة والمسؤولية المجتمعية (ESG)
تخصص الشركات قسماً يستعرض المبادرات والأثر المستدام للمؤسسة، بما يغطي المحاور البيئية والاجتماعية وحوكمة الشركات، استناداً إلى أطر العمل المحلية والدولية المعتمدة. يتم التركيز في هذا القسم على كفاءة الطاقة، معدلات التوطين والسعودة، المبادرات المجتمعية، وبرامج تدريب الكوادر الوطنية.
5. القوائم المالية المراجعة والإيضاحات المرفقة
يغطي التقرير القوائم المالية المراجعة من المحاسب القانوني المستقل (قائمة المركز المالي، قائمة الدخل الشامل، قائمة التدفقات النقدية، وقائمة التغيرات في حقوق الملكية) مع الإيضاحات المرفقة المحررة وفق المعايير المحاسبية المعتمدة. يتطلب هذا القسم عناية جرافيكية فائقة لضمان وضوح الأرقام وسهولة المقارنة بين السنة المالية الحالية والسنة السابقة.
كيف يتم تمثيل البيانات داخل التقرير السنوي؟
تتلقى الإدارات التنفيذية والقطاعات المختلفة حجماً كبيراً من البيانات التشغيلية والمالية، مما يجعل تصميم التقارير المالية وتصميم تقرير تسويقي ضمن محتوى التقرير السنوي خطوة حيوية لتمكين القيادة والمستثمرين من استخلاص رؤى واضحة وقابلة للتنفيذ.
تمثيل البيانات (Data Visualization)
تعتمد معالجة البيانات وتحويل الأرقام إلى رسومات بيانية متناسقة على القواعد التحليلية والبصرية التالية:
- التوازن الهيكلي والشبكي (Grid Systems): توزيع البيانات في جداول واسعة مع استخدام المساحات البيضاء لتجنب الازدحام الرقمي وتمكين عين القارئ من التنقل السلس بين الأرقام.
- الترميز اللوني الموجه: التمسك بألوان الهوية المؤسسية الرسمية وتوزيعها بدرجات متباينة لتحديد اتجاهات النمو في الرسوم البيانية بدقة ودون تشتت.
- المربعات التوضيحية (Callout Boxes): اختيار أبرز الأرقام والمؤشرات الحيوية ووضعها في أحجام واضحة للفت انتباه القارئ أثناء التصفح السريع للتقرير.
- المخططات البيانية المتنوعة: اختيار المخطط المناسب لنوع البيانات؛ مثل المخططات الشريطية للمقارنات الزمنية، والمخططات الدائرية لتوزيع الحصص أو المصروفات.
دمج المؤشرات المالية والتسويقية عند الحاجة
قد يتضمن التقرير السنوي بعض المؤشرات المالية والتسويقية عندما تكون مرتبطة بأهداف المؤسسة وتوجهاتها التجارية، حيث تتيح المعالجة المبسطة للمؤشرات فهم كفاءة التشغيل، وتُعرض عبر معادلات مباشرة:
العائد على الإنفاق الإعلاني (ROAS)
ROAS = الإيرادات الناتجة عن الإعلانات ÷ تكلفة الإعلانات
تكلفة الاستحواذ على العملاء (CAC)
CAC = إجمالي تكاليف التسويق والمبيعات ÷ عدد العملاء الجدد
القيمة الزمنية للعميل (CLV)
CLV = القيمة المتوقعة للعميل خلال مدة العلاقة
يسهم التوظيف المتوازن لهذه المؤشرات في إعطاء صورة متكاملة عن كفاءة الأداء التجاري والاستثماري للقطاعات المختلفة داخل الشركة.
تصميم تقارير الحوكمة والاستدامة في السعودية
أصبح تصميم تقارير الحوكمة والاستدامة مكوناً مهماً ضمن الإفصاحات المؤسسية الحديثة، حيث يدعم الامتثال التنظيمي ويعزز حوكمة الشركات في المملكة العربية السعودية. ويُعد الاطلاع على لائحة حوكمة الشركات الصادرة عن هيئة السوق المالية خطوة مهمة لفهم القواعد والمعايير المنظمة لحوكمة الشركات ومتطلبات الإفصاح والشفافية ذات الصلة.
كما ينبغي مراعاة متطلبات حماية البيانات الشخصية عند جمع البيانات الشخصية أو استخدامها أو الإفصاح عنها في سياق إعداد التقارير المؤسسية، وذلك وفقاً لأحكام نظام حماية البيانات الشخصية والمعلومات الرسمية المنشورة عنه عبر الهيئة السعودية للبيانات والذكاء الاصطناعي (سدايا).
متطلبات هيئة السوق المالية (CMA) وإفصاحات مجلس الإدارة
تضع لوائح هيئة السوق المالية (CMA) القواعد التي تنظم إفصاحات الشركات المدرجة في السوق المالية (تداول). وتتضمن الإفصاحات المطلوبة بحسب نوع الشركة والمتطلبات التنظيمية المطبقة عليها ما يلي:
- تطبيق أحكام اللائحة وتوضيح المواد الاسترشادية التي لم تطبق مع ذكر الأسباب وفق مبدأ “الالتزام أو التوضيح” (Comply or Explain).
- الإفصاح عن بيانات الملكيات الجوهرية وكبار المساهمين وفق النطاق النظامي المحدد.
- تفاصيل العقود والصفقات التي تبرم مع أطراف ذات علاقة، وتحديد مصالح أعضاء مجلس الإدارة أو التنفيذيين فيها إن وجدت.
- وصف المخاطر المالية والتشغيلية والسوقية التي تواجه الشركة، مع بيان السياسات المتبعة لإدارة المخاطر والرقابة الداخلية.
إرشادات تداول السعودية والمعايير الدولية (GRI وISSB)
أصدرت “تداول السعودية” دليل الإفصاح عن الممارسات البيئية والاجتماعية وحوكمة الشركات (ESG Disclosure Guidelines) كإطار إرشادي يساعد الشركات على إعداد تقارير استدامة واضحة. ويغطي الدليل مجموعة من المحاور الاسترشادية:
- المؤشرات البيئية: خفض الانبعاثات، كفاءة استهلاك الطاقة والمياه، وإدارة النفايات.
- المؤشرات الاجتماعية: نسبة السعودة وتوطين الوظائف، برامج تدريب الموظفين، ومعايير الصحة والسلامة المهنية.
- مؤشرات الحوكمة: هيكلة مجلس الإدارة، أخلاقيات العمل، وسياسات حماية المبلغين والشفافية.
ولتنظيم الإفصاحات وفق ممارسات وأطر دولية شائعة، تستعين بعض المؤسسات بأطر مثل GRI ومعايير ISSB بحسب طبيعة التقرير ومتطلبات المؤسسة.
نظام حماية البيانات الشخصية (PDPL)
ينبغي مراعاة الأساس النظامي المناسب عند جمع أو استخدام أو نشر بيانات شخصية أو صور قابلة لتحديد هوية أصحابها داخل محتوى التقرير السنوي أو عند نشره رقمياً، وفق نظام حماية البيانات الشخصية واللوائح ذات الصلة الصادرة عن الهيئة السعودية للبيانات والذكاء الاصطناعي (سدايا). ويتطلب ذلك التأكد من الحصول على الموافقات اللازمة أو التثبت من وجود مسوغ نظامي معتمد قبل نشر البيانات والصور الشخصية للموظفين أو المتعاملين.
حوكمة البيانات والأمن السيبراني: مع تزايد الاعتماد على التحول الرقمي، تولي الجهات التنظيمية في المملكة أهمية بالغة لإبراز مدى جاهزية الشركات وحوكمتها الرقمية لحماية بيانات المساهمين والعملاء. يُراعي التقرير إبراز سياسات الأمن السيبراني وإجراءات حماية البيانات ضمن إفصاحات الحوكمة السنوية بشكل يعزز ثقة المتعاملين دون الإخلال بالسرية.
مراحل إعداد وتصميم التقارير السنوية للشركات في السعودية
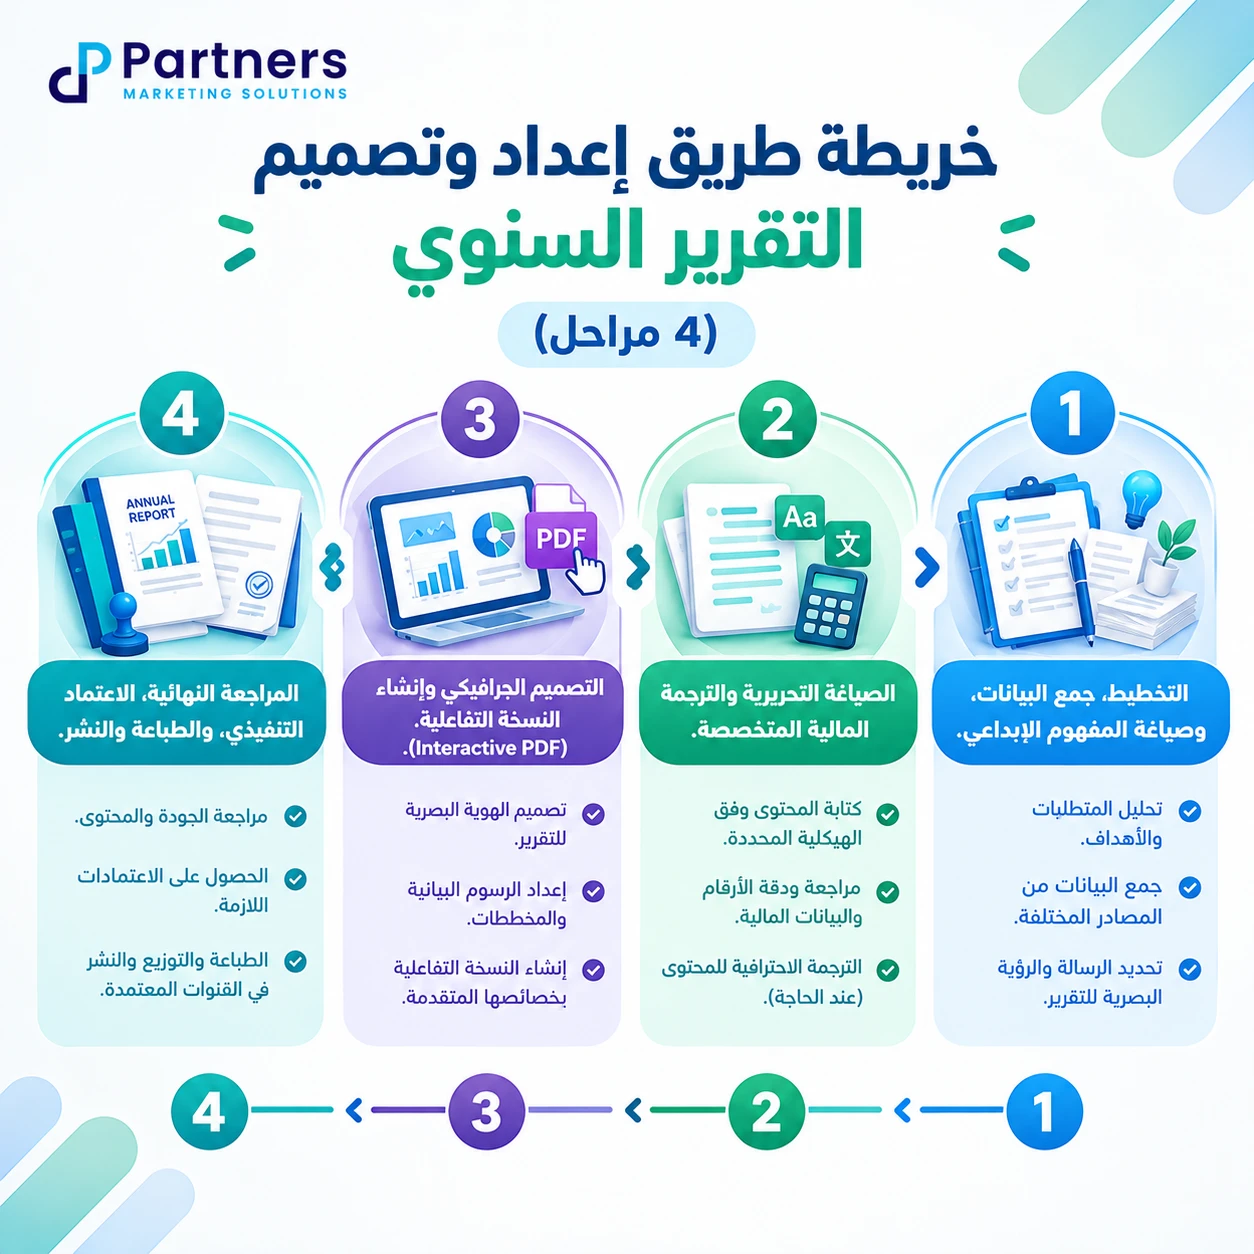
يتطلب إخراج التقارير السنوية بمستوى احترافي الالتزام بمسار عمل منظم ومقسم إلى مراحل متتابعة، لضمان الجودة والامتثال وتجنب التأخير المرتبط بمواعيد الجمعيات العمومية:
الجدول الزمني القياسي لإعداد التقرير السنوي
يتطلب التخطيط المبكر لإصدار التقرير السنوي قبل مواعيد الجمعيات العمومية والإفصاحات الرسمية مدة زمنية قياسية تتراوح عادة بين 8 إلى 12 أسبوعاً:
- الأسابيع 1 – 3: التخطيط، تجميع البيانات المالية والتشغيلية، وصياغة الهيكل التحريري والمفهوم الإبداعي.
- الأسابيع 4 – 6: التحرير المؤسسي، الترجمة المزدوجة المعتمدة، والتدقيق المالي والتنظيمي.
- الأسابيع 7 – 9: التصميم الجرافيكي، تمثيل البيانات (Data Visualization)، وتطوير الـ PDF التفاعلي.
- الأسابيع 10 – 12: المراجعة النهائية، الاعتماد التنفيذي، والطباعة والنشر الرقمي.
المرحلة الأولى: التخطيط، مفهوم التصميم، وجمع البيانات
تبدأ هذه المرحلة بعقد جلسات تنسيقية مع الإدارة التنفيذية، أمانة مجلس الإدارة، ومديري القطاعات المالية والاتصال المؤسسي. تُحدد في هذه المرحلة الأهداف الاتصالية وصياغة الفكرة الإبداعية والمفهوم العام (Creative Concept) الذي يوجه المظهر البصري لصفحات التقرير، بالتوازي مع بدء جمع البيانات المالية والتشغيلية المراجعة.
المرحلة الثانية: الصياغة التحريرية، الترجمة المتخصصة، والتدقيق
تتولى الفرق التحريرية صياغة نصوص التقرير باللغة العربية الفصحى الاحترافية المناسبة لقطاع الأعمال. يعقب ذلك إنجاز الترجمة المزدوجة المتخصصة (عربي / إنجليزي) عبر مترجمين ماليين لضمان المطابقة الكاملة للمصطلحات الحسابية بين النسختين. تُخضع النصوص لمراجعة دقيقة مع الإدارة المالية والمراجع الخارجي لضمان سلامة الأرقام والإفصاحات.
المرحلة الثالثة: التصميم الجرافيكي وإنشاء PDF التفاعلي
تتولى الوكالة تطبيق قواعد الهوية البصرية للشركة، ضبط الخطوط، وتوزيع المساحات البيضاء، مع تحويل الجداول الممتدة إلى رسوم ومخططات بيانية واضحة، مع إعداد نسخة PDF تفاعلية تتضمن فهرسًا قابلًا للنقر وروابط وأدوات تنقل.
المرحلة الرابعة: المراجعة النهائية، الاعتماد، والطباعة والنشر
تُراجع النسخة النهائية لغوياً وفنياً، وتُعرض على أمانة مجلس الإدارة والإدارة القانونية للحصول على الاعتماد النهائي. عقب ذلك، يتم تجهيز ملفات الطباعة للنسخ الورقية، بالتوازي مع رفع الملف الرقمي التفاعلي على الموقع الإلكتروني للشركة وبوابات الإفصاح المعتمدة.
المواصفات الفنية للطباعة الفاخرة (VIP Printing): بالنسبة للنسخ الورقية المخصصة لأعضاء مجلس الإدارة وكبار الشخصيات في الجمعيات العمومية، يُراعى اختيار خامات ورق عالية الجودة بأوزان مناسبة (GSM)، وتطبيق تقنيات إنهاء فاخرة مثل البصمة الذهبية أو الفضية (Foil Stamping)، والورنيش البارز (Spot UV)، إضافة إلى التجليد المقوى (Hardcover / Case Binding) لإبراز الهوية المؤسسية للشركة.
المقارنة الشاملة: التقرير السنوي مقابل التقرير التسويقي وتقرير ESG
| وجه المقارنة | التقرير السنوي للشركات | التقرير التسويقي الدوري | تقرير الحوكمة والاستدامة (ESG) |
|---|---|---|---|
| الجمهور المستهدف | المساهمون، المستثمرون، مجلس الإدارة، والجهات التنظيمية. | مديرو التسويق، الإدارة التنفيذية، ومديرو القطاعات التجارية. | المستثمرون، الجهات التنظيمية، والمجتمع وأصحاب المصلحة البيئيون. |
| الهدف الجوهري | استعراض الأداء المالي والتشغيلي الشامل وبناء ثقة السوق. | قياس كفاءة الحملات التسويقية وتعديل الميزانيات والمبيعات. | عرض الالتزام بالممارسات البيئية، المسؤولية المجتمعية، والحوكمة. |
| طبيعة البيانات | قوائم مالية مراجعة، إفصاحات حوكمة، ونشاط تشغيلي شامل. | مؤشرات أداء تسويقية وتجارية مقاسة دورياً. | مؤشرات انبعاثات الكربون، السعودة، حوكمة البيانات، والسياسات. |
| الصفة التنظيمية | تتحدد المتطلبات بحسب نوع الشركة والأنظمة المطبقة عليها. | تقرير داخلي تنفيذي مخصص لتوجيه الأنشطة التجارية. | تختلف متطلبات الإفصاح بحسب نوع الشركة والأنظمة المطبقة عليها، مع وجود أدلة إرشادية محلية وأطر دولية للاستدامة. |
| قالب المخرج النهائي | كتاب مؤسسي / ملف PDF تفاعلي شامل ومتكامل. | لوحات تحكم (Dashboards) / ملف PDF مختصر. | تقرير تفاعلي مدمج في التقرير السنوي أو مستند مستقل. |
معايير اختيار وكالة تصميم تقارير سنوية في الرياض
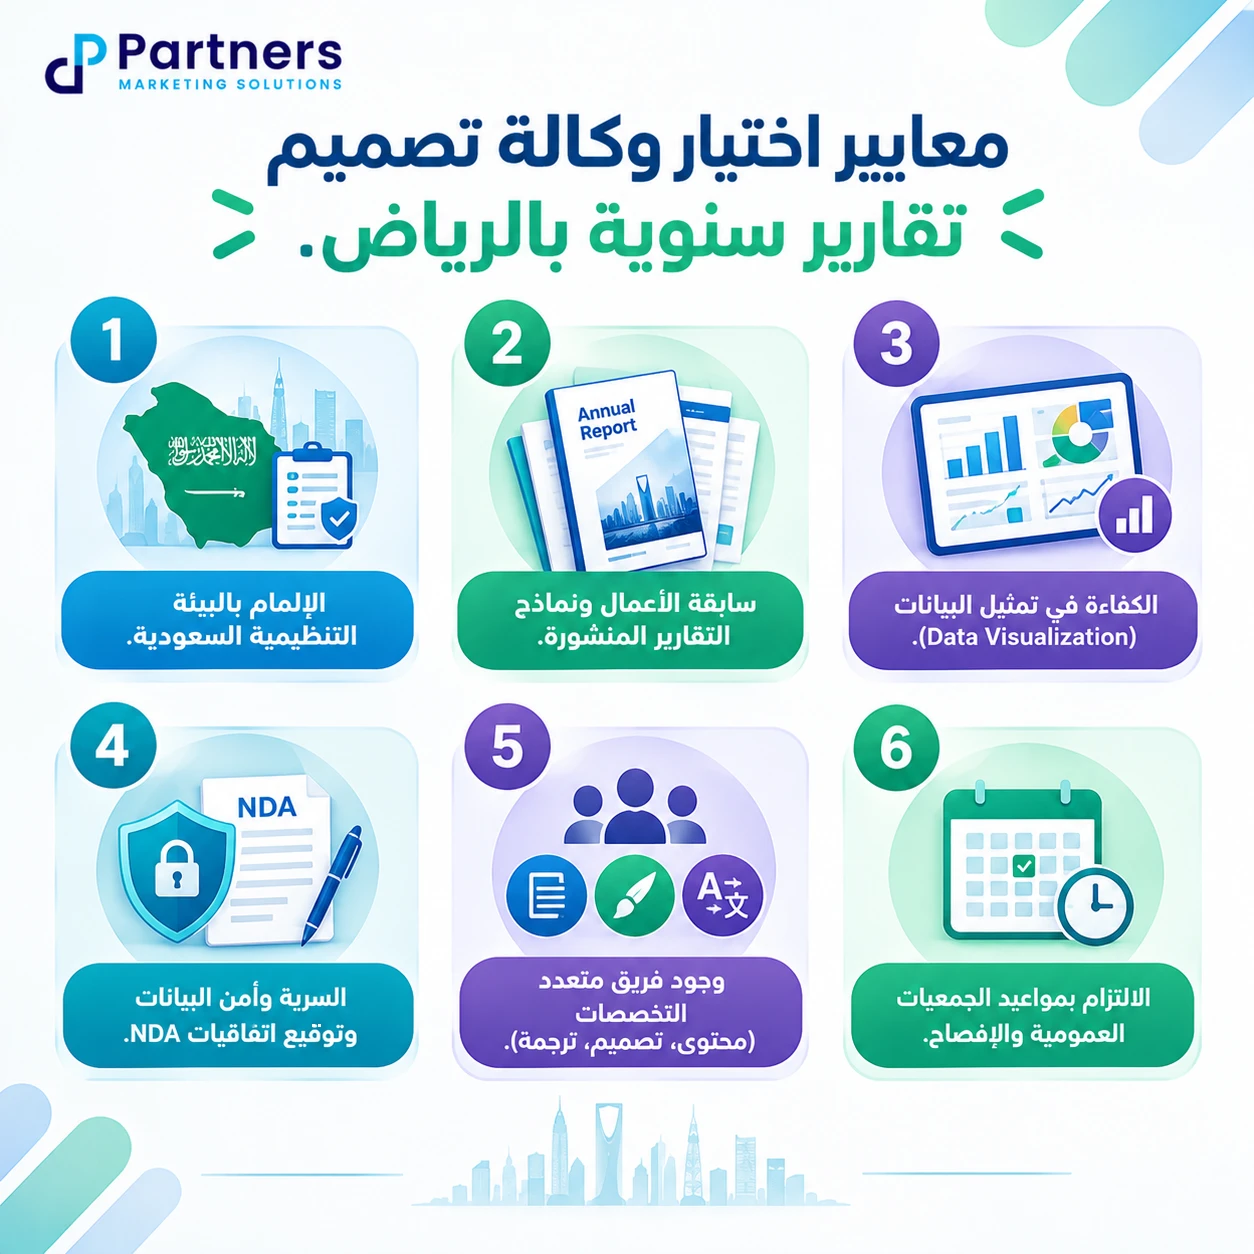
تُعد الاستعانة بـ وكالة تصميم تقارير في الرياض قراراً مهماً يؤثر في جودة عرض المعلومات والصورة المؤسسية التي يقدمها التقرير لأصحاب المصلحة. وعند البحث عن الشريك المناسب، ينبغي تقييم الوكالات وفق المعايير التالية:
- الإلمام بالبيئة التنظيمية السعودية: فهم الأنظمة المطبقة على الشركات والجهات الكبرى لضمان تقديم الإفصاحات بصورة متسقة مع المتطلبات النظامية.
- سابقة الأعمال ونماذج التقارير المنشورة: مراجعة ملف الأعمال السابقة للوكالة لتقييم مدى تنوع التصاميم وجودة الإخراج الفني وقدرتها على التعامل مع المشاريع المؤسسية.
- الكفاءة في تمثيل البيانات (Data Visualization): القدرة على تحويل الجداول المحاسبية الممتدة إلى رسوم بيانية جلية وسهلة القراءة.
- فريق عمل متعدد التخصصات: وجود كوادر تجمع بين كتابة المحتوى المؤسسي، التصميم الجرافيكي، والترجمة المالية المتخصصة.
- إدارة السرية وأمن البيانات: تحديد صلاحيات الوصول إلى الملفات، والاتفاق مسبقًا على إجراءات التعامل مع البيانات الحساسة، وتوقيع اتفاقيات عدم الإفصاح (NDA) عند الحاجة، واستخدام وسائل مشاركة ملفات تتناسب مع متطلبات أمن المعلومات لدى المؤسسة.
- الالتزام بالمواعيد النهائية: القدرة على إدارة مراحل المشروع ضمن جدول زمني دقيق يتناسب مع مواعيد اجتماعات الجمعيات العمومية والإفصاحات الرسمية.
- إنتاج النسخ التفاعلية (Interactive PDF): دعم إعداد الملفات الرقمية التفاعلية التي تعمل بكفاءة على الشاشات المختلفة وتدعم اللغتين العربية والإنجليزية.
أخطاء شائعة في إعداد وتصميم التقارير السنوية
يتطلب إنتاج تقرير سنوي متكامل تجنب الأخطاء المتكررة التالية التي تضعف أثر التقرير:
- فصل الأداء المالي عن السرد الاستراتيجي: عرض الأرقام المالية في جداول جافة خالية من الشرح التوضيحي الذي يفسر المبادرات التي أدت إلى هذه النتائج.
- التعقيد البصري والازدحام: استخدام ألوان صاخبة أو عناصر تصميمية تعيق قراءة الأرقام الحسابية بدقة وتسبب تشتت القارئ.
- إهمال التصفح الرقمي: الاقتصار على مطبوعات ورقية أو ملفات PDF غير مهيأة جيدًا للتصفح عبر الهواتف والأجهزة الذكية.
- عدم تطابق النسختين العربية والإنجليزية: وقوع أخطاء أدت إلى تباين الأرقام أو المسميات بين النسخة العربية المعتمدة والنسخة المترجمة.
- التأخر في بدء المشروع: تأجيل مرحلة الجمع والتصميم حتى الأسابيع الأخيرة، مما يرفع احتمالية الأخطاء التحريرية والمالية نتيجة الضغط الزمني.
الأسئلة الشائعة حول خدمات تصميم وإخراج التقارير السنوية
ما الفرق الجوهري بين التقرير السنوي والتقرير التسويقي للشركة؟
يركز التقرير التسويقي على قياس كفاءة الحملات والإعلانات ومتابعة المؤشرات المباشرة بشكل دوري مخصص للإدارة التشغيلية، بينما يقدم التقرير السنوي رؤية شاملة حول الأداء المالي المراجع، الإنجازات التشغيلية، الحوكمة، والإستراتيجيات المستقبلية للمؤسسة أمام المساهمين والأسواق.
ما العناصر الأساسية التي ينبغي تضمينها في التقرير السنوي؟
تشمل الرسائل القيادية، تقرير الأداء التشغيلي، تقرير مجلس الإدارة المشتمل على إفصاحات الحوكمة ولجان المجلس ومكافآت الإدارة، تقارير الاستدامة والمسؤولية المجتمعية، والقوائم المالية المراجعة المشفوعة بتقرير المحاسب القانوني المستقل.
هل تقارير الحوكمة والاستدامة (ESG) ملزمة لجميع الشركات في السعودية؟
تختلف متطلبات الإفصاح بحسب نوع الشركة والأنظمة المطبقة عليها؛ تخضع الشركات المدرجة لمتطلبات حوكمة وإفصاح تحددها الأنظمة واللوائح ذات الصلة، بينما يقدم دليل ESG الصادر عن تداول السعودية إطارًا إرشاديًا للإفصاحات المتعلقة بالاستدامة.
كيف يمكن الحفاظ على سرية البيانات المالية والتنفيذية أثناء مرحلة التصميم؟
يتم ذلك عبر تحديد صلاحيات الوصول إلى الملفات، والاتفاق مسبقًا على إجراءات التعامل مع البيانات الحساسة، وتوقيع اتفاقيات عدم الإفصاح (NDA) عند الحاجة، واستخدام وسائل مشاركة ملفات تتناسب مع متطلبات أمن المعلومات لدى المؤسسة حتى موعد الإفصاح الرسمي.
ما أهمية تحويل التقرير السنوي إلى نسخة تفاعلية (Interactive PDF)؟
تتيح النسخة التفاعلية للمستثمرين وصناع القرار تصفح التقرير بسهولة عبر الأجهزة الذكية، والانتقال الفوري بين الأقسام من خلال الفهرس القابل للنقر والأزرار والروابط النشطة.
هل يُفضل إعداد التقرير السنوي باللغتين العربية والإنجليزية معاً؟
يعتمد ذلك على طبيعة الشركة وجمهورها ومتطلبات الإفصاح المطبقة عليها. وقد يكون إعداد نسختين عربية وإنجليزية مناسبًا للشركات التي تتواصل مع مستثمرين وأصحاب مصلحة محليين ودوليين، مع ضرورة توحيد الأرقام والمصطلحات بين النسختين.
تواصل مع فريق Partners
هل تستعد شركتكم لإصدار تقريرها السنوي أو تقرير الحوكمة والاستدامة القادم؟
يساعدكم فريق Partners Marketing Solutions على تصميم التقارير السنوية للشركات في السعودية مع تطوير الهيكل التحريري، وتمثيل البيانات المالية والتشغيلية، والتصميم البصري، وإعداد النسخ الرقمية والتفاعلية بما يتناسب مع هوية المؤسسة ومتطلبات المشروع.
تواصل مع فريق Partners لمناقشة نطاق تقريركم السنوي والحصول على تصور مبدئي للمشروع.

لا يوجد تعليق